গ্রামে ঋণ বিতরণে নতুন দিগন্ত
শাহেদ আলী ইরশাদ
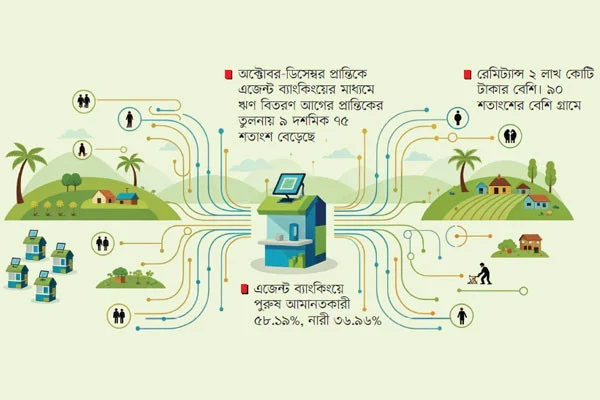
এজেন্ট ব্যাংকিং ব্যবস্থার দ্রুত সম্প্রসারণ বাংলাদেশের আর্থিক অন্তর্ভুক্তিকে নতুন উচ্চতায় নিয়ে যাচ্ছে। ২০২৫ সালের ডিসেম্বর শেষে এ চ্যানেলের মাধ্যমে ঋণ বিতরণ বেড়ে দাঁড়িয়েছে ৩৫ হাজার ২৩ কোটি টাকায় যা কেবল সংখ্যাগত প্রবৃদ্ধিই নয়, বরং গ্রামীণ অর্থনীতিতে আনুষ্ঠানিক অর্থায়নের গভীরতর বিস্তারের ইঙ্গিত বহন করে। বাংলাদেশ ব্যাংকের সর্বশেষ পরিসংখ্যান বলছে, গত বছরের অক্টোবর-ডিসেম্বর প্রান্তিকে এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণ আগের প্রান্তিকের তুলনায় ৯ দশমিক ৭৫ শতাংশ বেড়েছে। সেপ্টেম্বর শেষে যেখানে ঋণের পরিমাণ ছিল ৩১ হাজার ৯১০ কোটি টাকা, সেখানে মাত্র তিন মাসের ব্যবধানে তা ৩৫ হাজার কোটি টাকা ছাড়িয়েছে। বিশ্লেষকদের মতে, গ্রামীণ ও গ্রামীণ শহর এলাকায় ক্ষুদ্র উদ্যোক্তা, কৃষি ও এসএমই খাতে আনুষ্ঠানিক অর্থায়নের চাহিদা বাড়ায় এই প্রবৃদ্ধি ত্বরান্বিত হয়েছে।
গ্রামীণ অর্থনীতিতে প্রভাব : মোট বিতরণকৃত ঋণের ৬৪ দশমিক ০৪ শতাংশ অর্থাৎ ২২ হাজার ৪২৮ কোটি টাকা গিয়েছে গ্রামীণ গ্রাহকদের হাতে। এটি প্রমাণ করে, ব্যাংক শাখাহীন বা কম শাখাযুক্ত অঞ্চলে এজেন্ট ব্যাংকিং কার্যকর বিকল্প হিসেবে প্রতিষ্ঠিত হয়েছে। নগর কেন্দ্রিক ব্যাংকিং সেবার বাইরে গিয়ে প্রত্যন্ত অঞ্চলে ঋণপ্রবাহ বাড়ানো অর্থনৈতিক কার্যক্রম, কর্মসংস্থান ও স্থানীয় বাজার সম্প্রসারণে ইতিবাচক প্রভাব ফেলতে পারে। তবে লিঙ্গভিত্তিক বৈষম্য এখনো স্পষ্ট। নারী মালিকানাধীন আউটলেটের মাধ্যমে ঋণ বিতরণ হয়েছে মাত্র ২ হাজার ৪৪২ কোটি টাকা, যা মোটের ৬ দশমিক ৯৭ শতাংশ। অর্থাৎ আর্থিক অন্তর্ভুক্তি বাড়লেও নারীদের অংশগ্রহণ কাঙ্ক্ষিত মাত্রায় পৌঁছায়নি। নীতিনির্ধারকদের জন্য এটি একটি গুরুত্বপূর্ণ সংকেত। নারী উদ্যোক্তা ও নারী গ্রাহকদের জন্য বিশেষায়িত আর্থিক পণ্য ও সচেতনতা কার্যক্রম প্রয়োজন। আমানতে স্থিতিশীল প্রবৃদ্ধি : ঋণের পাশাপাশি আমানতেও ইতিবাচক ধারা বজায় রয়েছে। ডিসেম্বর প্রান্তিকে আমানত ৪ দশমিক ২৩ শতাংশ বেড়ে দাঁড়িয়েছে ৪৯ হাজার ৭২০ কোটি টাকায়, যা সেপ্টেম্বর শেষে ছিল ৪৭ হাজার ৭০০ কোটি টাকার কিছু বেশি। গ্রামীণ এলাকায় আমানত বেড়েছে ৪ দশমিক ০২ শতাংশ এবং নগরে ৫ দশমিক ২৮ শতাংশ। পুরুষ গ্রাহকদের আমানত বেড়েছে ৪ দশমিক ২১ শতাংশ, নারীদের ৩ দশমিক ২৪ শতাংশ। এখানেও লিঙ্গ ব্যবধান বিদ্যমান। তবে বিশ্লেষকরা বলছেন, এজেন্ট ব্যাংকিংয়ের সহজপ্রাপ্যতা গ্রামীণ জনগোষ্ঠীর সঞ্চয়কে আনুষ্ঠানিক খাতে টানতে গুরুত্বপূর্ণ ভূমিকা রাখছে। রেমিট্যান্সে বড় ভূমিকা : প্রবাসী আয় আহরণেও এজেন্ট ব্যাংকিং কার্যকর মাধ্যম হয়ে উঠেছে। ডিসেম্বর ২০২৫ পর্যন্ত এ চ্যানেলের মাধ্যমে প্রক্রিয়াকৃত ইনওয়ার্ড রেমিট্যান্স ২ লাখ কোটি টাকার বেশি, যা আগের প্রান্তিকের তুলনায় ৬ দশমিক ০২ শতাংশ বেশি। সরকারের ২ দশমিক ৫ শতাংশ নগদ প্রণোদনা এ প্রবৃদ্ধিতে সহায়ক ভূমিকা রেখেছে বলে মনে করছেন সংশ্লিষ্টরা। সবচেয়ে তাৎপর্যপূর্ণ হলো মোট রেমিট্যান্সের ৯০ দশমিক ০৬ শতাংশ পৌঁছেছে গ্রামীণ এলাকায়। এতে প্রবাসী আয়ের অর্থ সরাসরি উপকারভোগী পরিবারের হাতে পৌঁছানো সহজ হয়েছে এবং স্থানীয় অর্থনীতিতে নগদ প্রবাহ বৃদ্ধি পেয়েছে। বাজার কাঠামো ও প্রতিযোগিতা : গত বছরের ডিসেম্বর পর্যন্ত দেশের মোট এজেন্ট আউটলেটের ৭৪ দশমিক ৮১ শতাংশ পরিচালনা করছে শীর্ষ পাঁচ ব্যাংক। এর মধ্যে ডাচ্-বাংলা ব্যাংক শীর্ষে রয়েছে ৫ হাজার ৬৩১টি আউটলেট নিয়ে, যা মোটের ২৭ দশমিক ৪৭ শতাংশ। হিসাব খোলার ক্ষেত্রেও একই চিত্র। মোট হিসাবের ৮৮ দশমিক ৭৭ শতাংশ রয়েছে শীর্ষ পাঁচ ব্যাংকের দখলে।
ডাচ্-বাংলা ব্যাংকের হিসাব সংখ্যা ৭৮ লাখ ৪৪ হাজার ১৬৬টি, যা মোটের ৩০ দশমিক ৩৬ শতাংশ। বাজারের এই উচ্চমাত্রার কেন্দ্রীভবন একদিকে দক্ষতা ও বিস্তৃত নেটওয়ার্ক নিশ্চিত করছে, অন্যদিকে প্রতিযোগিতা ও সেবার বৈচিত্র্য বৃদ্ধির প্রশ্নও তুলছে। সামনে চ্যালেঞ্জ ও সম্ভাবনা : সামগ্রিকভাবে এজেন্ট ব্যাংকিং বাংলাদেশের আর্থিক অন্তর্ভুক্তি কৌশলের গুরুত্বপূর্ণ স্তম্ভে পরিণত হয়েছে। ঋণ, আমানত ও রেমিট্যান্স- তিন ক্ষেত্রেই ধারাবাহিক প্রবৃদ্ধি জনগণের আস্থা ও ব্যবস্থার কার্যকারিতা নির্দেশ করে। তবে নারীর অংশগ্রহণ বাড়ানো, সেবা মানোন্নয়ন, ঝুঁকি ব্যবস্থাপনা জোরদার এবং প্রযুক্তিনির্ভর নিরাপত্তা নিশ্চিত করা আগামী দিনের বড় চ্যালেঞ্জ। সঠিক নীতিসহায়তা ও প্রতিযোগিতামূলক পরিবেশ বজায় থাকলে এজেন্ট ব্যাংকিং গ্রামীণ অর্থনীতিকে আরও গতিশীল করতে পারে এমনটাই মনে করছেন খাত-সংশ্লিষ্টরা।