ক্যাশলেস কেনাকাটায় স্বাচ্ছন্দ্য
নিজস্ব প্রতিবেদক
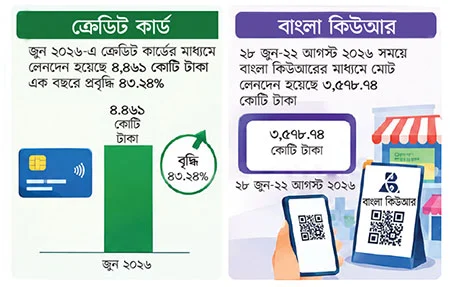
দেশের লেনদেনব্যবস্থায় নগদ টাকার ওপর নির্ভরতা কমিয়ে ডিজিটাল পেমেন্টের দিকে ঝুঁকছে মানুষ। একদিকে ক্রেডিট কার্ডের ব্যবহার দ্রুত বাড়ছে, অন্যদিকে একক ও আন্তঃসংযুক্ত পেমেন্টব্যবস্থা হিসেবে ‘বাংলা কিউআর’ দ্রুত ছড়িয়ে পড়ছে। বিশেষ করে চলতি বছরের ১ জুলাই থেকে সারা দেশে বাংলা কিউআর বাধ্যতামূলক করার পর অল্প সময়ের মধ্যেই লেনদেনের পরিমাণে বড় উল্লম্ফন দেখা গেছে। এতে নগদবিহীন বা কম নগদনির্ভর অর্থনীতি গড়ে তোলার পথে নতুন গতি তৈরি হয়েছে। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী, এ বছরের জুনে দেশে ক্রেডিট কার্ডের মাধ্যমে অভ্যন্তরীণ লেনদেন হয়েছে ৪ হাজার ৪৬১ কোটি টাকা। আগের বছরের একই মাসে এ লেনদেনের পরিমাণ ছিল ৩ হাজার ১১৪ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে ক্রেডিট কার্ডের ব্যবহার বেড়েছে ৪৩ দশমিক ২৪ শতাংশ। মে মাসের তুলনায়ও জুনে লেনদেন বেড়েছে ৪ দশমিক শূন্য ৪ শতাংশ। জুনের ক্রেডিট কার্ড লেনদেনের ৯১ দশমিক ১১ শতাংশই হয়েছে পণ্য ও সেবা কেনাকাটায়; নগদ উত্তোলনের অংশ ছিল ৭ দশমিক ১১ শতাংশ।
শুধু ক্রেডিট কার্ড নয়, সামগ্রিক কার্ডভিত্তিক লেনদেনেও ধারাবাহিক প্রবৃদ্ধি দেখা যাচ্ছে। বাংলাদেশ ব্যাংকের হিসাবে, গত পাঁচ বছরে দেশে ডেবিট, ক্রেডিট ও প্রিপেইড কার্ডের সংখ্যা প্রায় দ্বিগুণ হয়েছে। একই সময়ে এসব কার্ডের মাধ্যমে লেনদেনের পরিমাণ বেড়ে এ বছরের জুনে ৪৪ হাজার ৮১৩ কোটি টাকায় দাঁড়িয়েছে, যা ২০২১ সালের জুলাইয়ে ছিল ২৩ হাজার ৪৯৭ কোটি টাকা। ক্রেডিট কার্ডের এই বিস্তারের সঙ্গে সঙ্গে এর ব্যবহারও ধীরে ধীরে দৈনন্দিন জীবনের অংশ হয়ে উঠছে। বাংলাদেশ ব্যাংকের এপ্রিলের বিশ্লেষণে দেখা যায়, ওই মাসে দেশে ক্রেডিট কার্ড ব্যবহারের পরিমাণ আগের বছরের এপ্রিলের তুলনায় ২৮ দশমিক ২৪ শতাংশ বেড়েছে। একই সময়ে দেশের ভিতরে কার্ড লেনদেনে ডিপার্টমেন্ট স্টোরের অংশ ছিল প্রায় অর্ধেক। অর্থাৎ কার্ড এখন কেবল ভ্রমণ বা বড় কেনাকাটার মাধ্যম নয়; দৈনন্দিন পণ্য ও সেবা কেনাকাটায়ও ক্যাশলেস কেনাকাটায় স্বাচ্ছন্দ্যএর ব্যবহার বাড়ছে। এ প্রবণতার সঙ্গে নতুন মাত্রা যোগ করেছে বাংলা কিউআর। কেন্দ্রীয় ব্যাংকের উদ্যোগে চালু হওয়া এ আন্তঃসংযুক্ত ব্যবস্থা একটি মাত্র কিউআর কোডের মাধ্যমে বিভিন্ন ব্যাংক, মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) ও পেমেন্ট সেবা ব্যবহার করে অর্থ পরিশোধের সুযোগ তৈরি করেছে। ফলে একজন দোকানদারকে আলাদা প্রতিষ্ঠানের একাধিক কিউআর প্রদর্শনের প্রয়োজন কমছে এবং একজন ক্রেতাও নিজের পছন্দের ব্যাংক বা ওয়ালেট ব্যবহার করে একই কিউআর স্ক্যান করে মূল্য পরিশোধ করতে পারছেন। বাংলা কিউআরের ব্যবহার বৃদ্ধির গতি আরও স্পষ্ট হয়েছে চলতি বছরের জুলাইয়ের পর। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী, ১ জুলাইয়ের শুরুতে প্রতিদিন গড়ে প্রায় ১ লাখ ৭৮ হাজারটি বাংলা কিউআর লেনদেন হয়েছে, যার দৈনিক গড় মূল্য ছিল প্রায় ৩৭ কোটি ৩৩ লাখ টাকা। আগস্টের তৃতীয় সপ্তাহে এসে দৈনিক গড় লেনদেন বেড়ে প্রায় ৩ লাখে এবং অর্থের পরিমাণ বেড়ে প্রায় ১১০ কোটি টাকায় দাঁড়ায়। একই সময়ে বাংলা কিউআর গ্রহণকারী মার্চেন্টের সংখ্যা প্রায় ১৬ লাখ থেকে বেড়ে ৩০ লাখ ছাড়িয়েছে। ২৮ জুন থেকে ২২ আগস্ট পর্যন্ত আট সপ্তাহে বাংলা কিউআরের মাধ্যমে মোট লেনদেন হয়েছে ৩ হাজার ৫৭৮ কোটি ৭৪ লাখ টাকা। এর আগে ২০২৫ সালের শেষেও বাংলা কিউআরের বিস্তার উল্লেখযোগ্য পর্যায়ে পৌঁছেছিল। বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেমস রিপোর্ট অনুযায়ী, ওই সময় প্রায় ৯ লাখ ৬৩ হাজার মার্চেন্ট বাংলা কিউআর ব্যবহার করেছিলেন। ৪৬টি ব্যাংক, সাতটি এমএফএস প্রতিষ্ঠান ও চারটি পেমেন্ট সার্ভিস প্রোভাইডার এই ব্যবস্থার সঙ্গে যুক্ত ছিল এবং বছরটিতে বাংলা কিউআরের মাধ্যমে ২ হাজার ৭০০ কোটি টাকার বেশি লেনদেন হয়েছিল। বাংলাদেশ ব্যাংকও কার্ড ও ডিজিটাল পেমেন্টকে নগদনির্ভরতা কমানোর গুরুত্বপূর্ণ মাধ্যম হিসেবে দেখছে। মার্চে নতুন ক্রেডিট কার্ড নির্দেশিকা জারি করে কেন্দ্রীয় ব্যাংক বলেছে, ক্রেডিট কার্ডের বাড়তে থাকা ব্যবহার নিরাপদ, দক্ষ ও স্বচ্ছ ডিজিটাল পেমেন্টব্যবস্থার আওতায় আনাই এর অন্যতম লক্ষ্য। নতুন নির্দেশনায় সর্বোচ্চ ক্রেডিটসীমা ২৫ লাখ থেকে ৪০ লাখ এবং অসুরক্ষিত ক্রেডিটসীমা ১০ লাখ থেকে ২০ লাখ টাকা করা হয়েছে। ব্যাংকার ও অর্থনীতিবিদদের মতে কার্ড ও বাংলা কিউআর-দুটি ব্যবস্থার ভূমিকা আলাদা হলেও লক্ষ্য একই; দৈনন্দিন লেনদেনে নগদের বিকল্প তৈরি করা। ব্যাংকার ও অর্থনীতি বিশ্লেষক আনোয়ার ফারুক তালুকদারের মতে বাংলা কিউআর শুধু অর্থ পরিশোধের প্রযুক্তি নয়; এটি নগদভিত্তিক বাণিজ্যকে ডিজিটাল অর্থনীতির সঙ্গে যুক্ত করছে। তাঁর মতে এর মাধ্যমে নগদ ব্যবস্থাপনার খরচ কমে, ক্ষুদ্র ব্যবসায়ীরা ডিজিটাল অর্থনীতিতে যুক্ত হন এবং লেনদেনে স্বচ্ছতা বাড়ে। মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমানের মতে বাংলা কিউআর ক্ষুদ্র ব্যবসায়ীদের আনুষ্ঠানিক আর্থিক ব্যবস্থার সঙ্গে যুক্ত করার একটি কার্যকর মাধ্যম হতে পারে। তাঁর ভাষায়, এটি প্রচলিত নগদ লেনদেন ও আনুষ্ঠানিক ঋণব্যবস্থার মধ্যে একটি সেতু তৈরি করতে পারে এবং ডিজিটাল লেনদেনের তথ্যের ভিত্তিতে ভবিষ্যতে ক্ষুদ্র ব্যবসায়ীদের আনুষ্ঠানিক ঋণ পাওয়ার সুযোগও বাড়তে পারে। পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মোহাম্মদ আলীও বাংলা কিউআরকে ডিজিটাল পেমেন্ট বিস্তারের গুরুত্বপূর্ণ অবকাঠামো হিসেবে দেখছেন। তাঁর মতে এর মাধ্যমে ছোট দোকান ও স্থানীয় ব্যবসাকে আনুষ্ঠানিক অর্থনীতিতে যুক্ত করা এবং নগদ ব্যবস্থাপনার খরচ কমানো সম্ভব। কার্ডের ক্ষেত্রেও একই ধরনের পরিবর্তন দেখা যাচ্ছে। সিটি ব্যাংকের ব্যবস্থাপনা পরিচালক মাসরুর আরেফিন বলেছেন, কোভিড-পরবর্তী সময়ে ডিজিটাল লেনদেনের ব্যবহার দ্রুত বেড়েছে এবং নিরাপদ প্রযুক্তি, আন্তর্জাতিক গ্রহণযোগ্যতা ও বিস্তৃত মার্চেন্ট নেটওয়ার্কের কারণে ক্রেডিট কার্ডের ব্যবহারও বাড়ছে।
ভিসা বাংলাদেশের কান্ট্রি ম্যানেজার সাব্বির আহমেদের মতে, বাংলাদেশ কম নগদনির্ভর অর্থনীতির দিকে এগোচ্ছে এবং আগামী এক দশকে ডিজিটাল পেমেন্ট মোট লেনদেনের বড় অংশ হয়ে উঠতে পারে। তাঁর দৃষ্টিতে ভবিষ্যতের পেমেন্ট ব্যবস্থায় স্মার্টফোন গুরুত্বপূর্ণ ভূমিকা নেবে। তবে নগদ থেকে পুরোপুরি সরে যাওয়ার ক্ষেত্রে অবকাঠামো, ডিজিটাল সাক্ষরতা, সাইবার নিরাপত্তা, আস্থার ঘাটতি ও অনানুষ্ঠানিক অর্থনীতির মতো চ্যালেঞ্জ রয়েছে বলে বাংলাদেশ ব্যাংকের বিশ্লেষণে উঠে এসেছে। ফলে কার্ড ও বাংলা কিউআরের বর্তমান অগ্রগতি মূলত একটি ‘কম নগদনির্ভর’ অর্থনীতির দিকে এগিয়ে যাওয়ার ইঙ্গিত দিচ্ছে। তারপরও সাম্প্রতিক লেনদেনের প্রবৃদ্ধি বলছে, বাংলাদেশের পেমেন্ট ব্যবস্থায় পরিবর্তনটি কেবল প্রযুক্তি গ্রহণের মধ্যে সীমাবদ্ধ নেই। ক্রেডিট কার্ড যেখানে ভোক্তার হাতে নগদের বিকল্প তৈরি করছে, বাংলা কিউআর সেখানে সেই ডিজিটাল অর্থকে ছোট দোকান থেকে বড় ব্যবসা-সব ধরনের মার্চেন্টের কাছে পৌঁছে দিচ্ছে। একদিকে কার্ড, অন্যদিকে এক কিউআরে একাধিক পেমেন্ট মাধ্যম-দুইয়ের সমন্বয়েই ধীরে ধীরে তৈরি হচ্ছে এমন একটি লেনদেনব্যবস্থা, যেখানে নগদ বহন ও ব্যবস্থাপনার প্রয়োজন কমছে এবং ডিজিটাল পেমেন্ট হয়ে উঠছে দৈনন্দিন বাণিজ্যের স্বাভাবিক অংশ।