ব্যাংকাস্যুরেন্সে বাড়ছে আগ্রহ
শাহেদ আলী ইরশাদ
যথাযথ নিয়ন্ত্রণ, সুশাসন, কার্যকর গ্রাহক সুরক্ষা এবং নিয়ন্ত্রক সংস্থাগুলোর সমন্বিত তদারকি নিশ্চিত করা গেলে ব্যাংকাস্যুরেন্স বাংলাদেশের আর্থিক অন্তর্ভুক্তি সম্প্রসারণ এবং আর্থিক খাতের গভীরতা বৃদ্ধিতে গুরুত্বপূর্ণ ভূমিকা রাখতে সক্ষম হবে
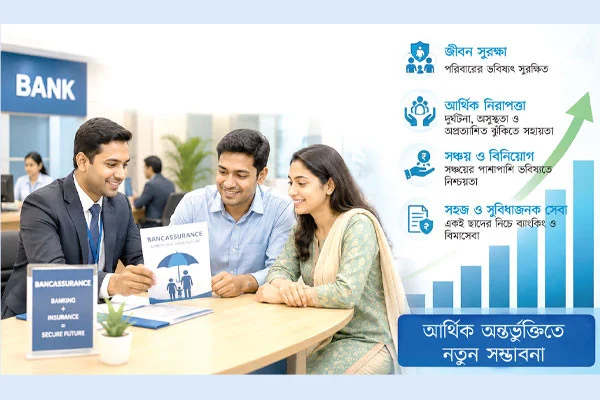
ব্যাংকিং চ্যানেলের মাধ্যমে বিমা পণ্য বিক্রির ব্যবস্থা বা ব্যাংকাস্যুরেন্স বাংলাদেশে আর্থিক অন্তর্ভুক্তি বাড়ানো এবং আর্থিক খাতকে আরও গভীর করার ক্ষেত্রে একটি নতুন সম্ভাবনাময় উদ্যোগ হিসেবে আবির্ভূত হয়েছে।
চালুর দুই বছরের মধ্যেই এ খাতে ধীরে ধীরে সম্প্রসারণ দেখা যাচ্ছে, যা ব্যাংক ও বিমা খাতের মধ্যে সমন্বয় বাড়ানোর পাশাপাশি আর্থিক সেবার পরিধি বিস্তারে গুরুত্বপূর্ণ ভূমিকা রাখতে পারে বলে মনে করছেন সংশ্লিষ্টরা।
আর্থিক খাতের সংস্কারের অংশ হিসেবে সরকার ২০২৩ সালের ১২ ডিসেম্বর প্রজ্ঞাপনের মাধ্যমে দেশে ব্যাংক্যাস্যুরেন্স কার্যক্রম চালুর অনুমোদন দেয়। পরে একই বছরের ২০ ডিসেম্বর বাংলাদেশ ব্যাংক ব্যাংকসমূহের জন্য ব্যাংকাস্যুরেন্স নীতিমালা জারি করে। পরবর্তীতে ২০২৪ সালের মার্চ থেকে এ কার্যক্রম আনুষ্ঠানিক ভাবে শুরু হয়।
বর্তমান নিয়ন্ত্রক কাঠামো অনুযায়ী, বাংলাদেশ ব্যাংকের পূর্বানুমোদন এবং বিমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) লাইসেন্স গ্রহণের মাধ্যমে ব্যাংকগুলো বিমা কোম্পানির করপোরেট এজেন্ট হিসেবে কাজ করতে পারে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ পর্যন্ত ১২টি ব্যাংক ব্যাংকাস্যুরেন্স কার্যক্রম পরিচালনার লাইসেন্স পেয়েছে। দেশে বর্তমানে কার্যরত ৩৬টি জীবন বীমা এবং ৪৬টি সাধারণ বীমা কোম্পানির মধ্যে ১০টি জীবন বীমা ও ৭টি সাধারণ বীমা কোম্পানি ব্যাংকের সঙ্গে অংশীদারিত্বে বিমা পণ্য বিতরণ করছে।
প্রচলিত নীতিমালা অনুযায়ী, একটি ব্যাংক একই সময়ে সর্বোচ্চ তিনটি জীবন বীমা কোম্পানি এবং পাঁচটি সাধারণ বীমা কোম্পানির সঙ্গে চুক্তি করতে পারে। প্রবর্তনের পর থেকে এ খাতের কার্যক্রম ক্রমান্বয়ে বাড়ছে। ২০২৪ সালের শেষ নাগাদ ব্যাংকাস্যুরেন্সের মাধ্যমে মোট ৫ হাজার ৫০৭টি বিমা পলিসি বিক্রি হয়েছে। এসব পলিসির আওতায় মোট বিমাকৃত অর্থের পরিমাণ দাঁড়িয়েছে ১৪৬ কোটি ৮৭ লাখ টাকা। একই সময়ে মোট প্রিমিয়াম সংগ্রহ হয়েছে ৫৪ কোটি ২০ লাখ টাকা। আর পলিসি বিক্রির মাধ্যমে ব্যাংকগুলো কমিশন আয় করেছে প্রায় ১ কোটি টাকা।
বিশেষজ্ঞদের মতে, ব্যাংকাস্যুরেন্স চালুর ফলে আর্থিক ব্যবস্থায় ইতিবাচক প্রভাব পড়ার সুযোগ রয়েছে। এটি একদিকে যেমন বিমা সেবার আওতা বাড়িয়ে আর্থিক অন্তর্ভুক্তিকে জোরদার করবে, অন্যদিকে ব্যাংকগুলোর জন্য সুদবহির্ভূত আয়ের নতুন উৎস তৈরি করবে। পাশাপাশি বিমা খাতে দীর্ঘমেয়াদি তহবিল প্রবাহ বাড়বে এবং বিদ্যমান ব্যাংকিং নেটওয়ার্ক ব্যবহার করে বিমা সেবা সহজে গ্রাহকের কাছে পৌঁছে দেওয়া সম্ভব হবে।
তবে এ উদ্যোগের সঙ্গে কিছু ঝুঁকি ও চ্যালেঞ্জও রয়েছে।
সংশ্লিষ্টরা বলছেন, পর্যাপ্ত প্রশিক্ষণ ও দক্ষতার অভাবে গ্রাহকদের কাছে ভুল তথ্য দিয়ে বিমা পণ্য বিক্রির (মিস-সেলিং) ঝুঁকি রয়েছে। এ ছাড়া প্রযুক্তিগত সক্ষমতা, মানবসম্পদের দক্ষতা, পলিসি সেবা এবং দাবি নিষ্পত্তি নিয়ে জটিলতা তৈরি হলে ব্যাংক ও বিমা প্রতিষ্ঠানের সুনাম ক্ষুণ্ন হওয়ার আশঙ্কাও রয়েছে।
বিশেষ করে ব্যাংক ও বিমা-দুই ভিন্ন আর্থিক খাতের সমন্বয়ে পরিচালিত এ ব্যবসার কার্যকর তদারকির জন্য বাংলাদেশ ব্যাংক এবং আইডিআর-এর মধ্যে নিবিড় সমন্বয় জরুরি বলে মনে করছেন খাতসংশ্লিষ্টরা।
এদিকে ব্যাংকাস্যুরেন্সের সুশৃঙ্খল ও টেকসই বিকাশ নিশ্চিত করতে বাংলাদেশ ব্যাংক নিয়মিতভাবে খাতটির অগ্রগতি পর্যবেক্ষণ করছে। একই সঙ্গে নিয়ন্ত্রক প্রতিবেদন, তদারকি ও অনুবর্তিতা কাঠামো শক্তিশালী করার উদ্যোগ নেওয়া হয়েছে।
বর্তমানে নীতিনির্ধারকদের অগ্রাধিকার তালিকায় রয়েছে গ্রাহক সুরক্ষা ব্যবস্থা জোরদার করা, প্রাতিষ্ঠানিক ও মানবসম্পদের সক্ষমতা বৃদ্ধি এবং তদারকি ও কমপ্লায়েন্স কাঠামো আরও উন্নত করা।
সংশ্লিষ্টদের মতে, যথাযথ নিয়ন্ত্রণ, সুশাসন, কার্যকর গ্রাহক সুরক্ষা এবং নিয়ন্ত্রক সংস্থাগুলোর সমন্বিত তদারকি নিশ্চিত করা গেলে ব্যাংকাস্যুরেন্স বাংলাদেশের আর্থিক অন্তর্ভুক্তি সম্প্রসারণ এবং আর্থিক খাতের গভীরতা বৃদ্ধিতে গুরুত্বপূর্ণ ভূমিকা রাখতে সক্ষম হবে।
বিমা খাতের মোট সম্পদ ও মোট গ্রস প্রিমিয়ামের বড় অংশই শীর্ষ পাঁচটি প্রতিষ্ঠানের নিয়ন্ত্রণে রয়েছে, যা বাজারে সীমিতসংখ্যক প্রতিষ্ঠানের আধিপত্যের ইঙ্গিত দেয়। তথ্য অনুযায়ী, একমাত্র রাষ্ট্রায়ত্ত সাধারণ বিমা প্রতিষ্ঠান সাধারণ বীমা করপোরেশন (এসবিসি) একাই সাধারণ বীমা খাতের মোট সম্পদের ৩৮ দশমিক ১৩ শতাংশ এবং মোট গ্রস প্রিমিয়ামের ২৫ দশমিক ৮২ শতাংশের নিয়ন্ত্রণে রয়েছে।