দরিদ্রের ঋণে সুদ ২৭ শতাংশ
নিজস্ব প্রতিবেদক
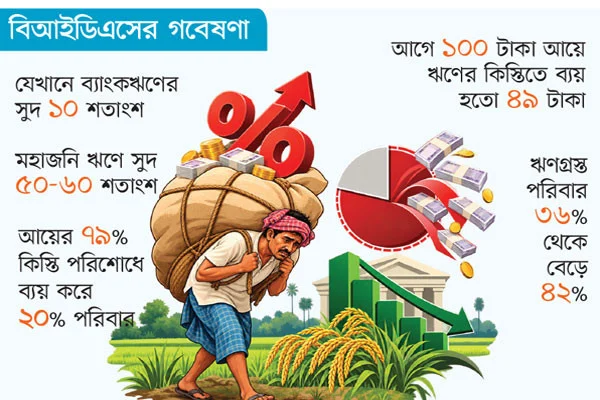
গ্রামীণ দরিদ্র পরিবারের ঋণনির্ভরতা বাড়ছে। ঋণ নিয়ে সংসার চালাতে গিয়ে আয়ের বড় অংশই চলে যাচ্ছে কিস্তি পরিশোধে। বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) এক গবেষণায় দেখা গেছে, গ্রামীণ দরিদ্রতম ২০ শতাংশ পরিবারের আয়ের প্রায় ৭৯ শতাংশ ব্যয় হচ্ছে ঋণের কিস্তি পরিশোধে। অথচ ব্যাংকঋণের সুদের হার যেখানে ১০ শতাংশ, সেখানে ক্ষুদ্রঋণের কার্যকর সুদের হার ২৭ শতাংশে পৌঁছেছে। অন্যদিকে মহাজনি ঋণে সুদের হার ৫০ থেকে ৬০ শতাংশ পর্যন্ত।
গবেষণার তথ্য অনুযায়ী, এক বছরের ব্যবধানে গ্রামীণ এলাকায় ঋণগ্রস্ত পরিবারের হার ৩৬ শতাংশ থেকে বেড়ে ৪২ শতাংশে দাঁড়িয়েছে। একই সময়ে দরিদ্রতম পরিবারগুলোর ঋণ পরিশোধের চাপও উল্লেখযোগ্যভাবে বেড়েছে। এক বছর আগে এসব পরিবারের প্রতি ১০০ টাকা আয়ের মধ্যে ঋণের কিস্তিতে ব্যয় হতো ৪৯ টাকা। এখন ব্যয় হচ্ছে প্রায় ৭৯ টাকা। অর্থাৎ আয় থেকে ঋণ পরিশোধে ব্যয়ের অনুপাত বেড়েছে ৩০ শতাংশ পয়েন্ট।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের সাবেক মহাপরিচালক তৌফিক আহমেদ চৌধুরীর মতে, সহজে ঋণ পাওয়ার সুযোগ থাকলেও সেই ঋণ উৎপাদনশীল কাজে বিনিয়োগের পরিবর্তে দৈনন্দিন সংসার খরচ, চিকিৎসা কিংবা জরুরি প্রয়োজন মেটাতে ব্যয় হচ্ছে। ফলে ঋণ থেকে নতুন আয় তৈরির সুযোগ সীমিত থাকছে। পুরোনো ঋণের কিস্তি পরিশোধে আবার নতুন ঋণ নিতে হচ্ছে অনেক পরিবারকে। এতে তৈরি হচ্ছে ঋণের চক্র, যা থেকে বেরিয়ে আসা দরিদ্র পরিবারের জন্য ক্রমেই কঠিন হয়ে উঠছে।
বিআইডিএসের গবেষণায় উঠে এসেছে, গ্রামীণ এলাকায় প্রতি চারটি ঋণের মধ্যে তিনটিই আসছে ক্ষুদ্রঋণ প্রতিষ্ঠান বা এনজিও থেকে। ঋণদাতা প্রতিষ্ঠানগুলোর মাঠপর্যায়ের বিস্তৃত নেটওয়ার্কের কারণে দরিদ্র মানুষের কাছে এসব ঋণ সহজে পৌঁছাচ্ছে। কিন্তু ঋণ পাওয়ার সহজলভ্যতার বিপরীতে ঋণের ব্যয় ও পরিশোধের সক্ষমতার মধ্যে বড় ধরনের অসামঞ্জস্য তৈরি হচ্ছে। গবেষণার তথ্য অনুযায়ী, ক্ষুদ্রঋণের ফ্ল্যাট সুদের হার ১৫ শতাংশ হলেও কার্যকর সুদের হার দাঁড়ায় প্রায় ২৭ শতাংশ। বিপরীতে ব্যাংকঋণের সুদের হার ১০ শতাংশ।
আর অনানুষ্ঠানিক মহাজনি ঋণে সুদের হার ৫০ থেকে ৬০ শতাংশ পর্যন্ত। ফলে তুলনামূলক কম সুদের প্রাতিষ্ঠানিক ব্যাংকঋণ দরিদ্র কৃষক ও গ্রামীণ পরিবারের কাছে পৌঁছাতে না পারায় তাদের উচ্চ ব্যয়ের ঋণের ওপর নির্ভর করতে হচ্ছে। এ বিষয়ে গবেষকদের পর্যবেক্ষণ, ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো গ্রামাঞ্চলে বাড়ি বাড়ি গিয়ে ঋণ দেওয়ার ব্যবস্থা গড়ে তুলেছে। কিন্তু ঋণগ্রহীতাদের একটি অংশ সেই অর্থ উৎপাদনশীল কাজে ব্যবহার করতে পারছে না। আয় বাড়ানোর মতো কোনো কার্যক্রমে বিনিয়োগ না হওয়ায় ঋণ পরিশোধের জন্য প্রয়োজনীয় অতিরিক্ত অর্থ তৈরি হচ্ছে না। একপর্যায়ে একটি প্রতিষ্ঠান থেকে নেওয়া ঋণ পরিশোধে অন্য প্রতিষ্ঠান থেকে ঋণ নিতে হচ্ছে। এ ধরনের ঋণের পুনরাবৃত্তি ও আন্তঃপ্রতিষ্ঠান নির্ভরতা ঋণগ্রহীতাদের আর্থিক ঝুঁকি বাড়াচ্ছে। অন্যদিকে ব্যাংকের ঋণ গ্রামীণ দরিদ্র মানুষের কাছে পৌঁছানোর ক্ষেত্রে কাঠামোগত বাধা রয়েছে। কৃষি ও অন্যান্য উৎপাদনশীল খাতে ঋণ দেওয়ার ব্যবস্থা থাকলেও জামানতের অভাব, প্রয়োজনীয় কাগজপত্র সংগ্রহের জটিলতা এবং ব্যাংকের ঋণ প্রদানে অনাগ্রহের কারণে ক্ষুদ্র কৃষকরা সহজে এসব ঋণ পাচ্ছেন না। কৃষিকে তুলনামূলক ঝুঁকিপূর্ণ খাত হিসেবে বিবেচনা করাও ব্যাংকের অনাগ্রহের একটি কারণ বলে মনে করছেন সংশ্লিষ্টরা। অর্থনীতিবিদ ও শিক্ষক ড. মাহফুজ কবীরের মতে, কৃষি ও গ্রামীণ উৎপাদনশীল খাতের জন্য নির্ধারিত ঋণ প্রকৃত সুবিধাভোগীদের কাছে পৌঁছানো জরুরি। ঋণ প্রদানের শর্ত সহজ করা, প্রয়োজনীয় নথিপত্রের জটিলতা কমানো এবং ব্যাংক ও দরিদ্র কৃষকের মধ্যকার দূরত্ব কমানোর উদ্যোগ নিতে হবে। পাশাপাশি ঋণের অর্থ উৎপাদনশীল কাজে ব্যবহৃত হচ্ছে কি না, তা নিশ্চিত করার ব্যবস্থাও প্রয়োজন। বিআইডিএসের আরেকটি পর্যবেক্ষণে দেখা গেছে, সামগ্রিকভাবে গ্রামীণ অঞ্চলে ঋণপ্রবাহ বাড়লেও কৃষি খাতে ঋণের অংশ কমেছে। একসময় গ্রামীণ ঋণপ্রবাহের ২৫ শতাংশ কৃষিতে ব্যবহৃত হতো, যা কমে ১৬ শতাংশে দাঁড়িয়েছে। অর্থাৎ গ্রামে ঋণের বিস্তার ঘটলেও উৎপাদনশীল কৃষি খাতে অর্থায়নের অংশ সংকুচিত হচ্ছে। সংশ্লিষ্টদের মতে, এই প্রবণতা অব্যাহত থাকলে গ্রামীণ পরিবারের ঋণনির্ভরতা বাড়ার পাশাপাশি কৃষি উৎপাদন, কর্মসংস্থান ও আয় বৃদ্ধির সুযোগও বাধাগ্রস্ত হতে পারে।