মোবাইল ব্যাংকে রেমিট্যান্সের আধিক্য
শাহেদ আলী ইরশাদ
প্রবাসী আয় দেশে পাঠানোর প্রচলিত ব্যাংকিং ব্যবস্থার পাশাপাশি ক্রমেই জনপ্রিয় হয়ে উঠছে মোবাইল ফিন্যান্সিয়াল সার্ভিসেস (এমএফএস)। দ্রুত টাকা পাওয়া, ব্যাংক হিসাবের প্রয়োজন না হওয়া এবং সহজে দৈনন্দিন খরচ মেটানোর সুবিধায় এই মাধ্যমে প্রবাসী আয় পাঠানোর প্রবণতা বাড়ছে। গত ছয় বছরে এমএফএসের মাধ্যমে দেশে আসা প্রবাসী আয় বেড়েছে প্রায় ২৬ গুণ।
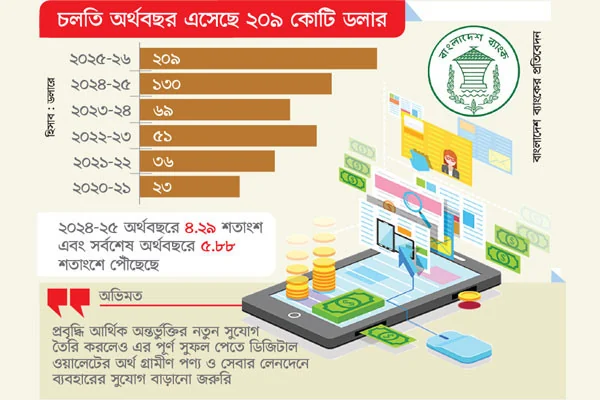
বাংলাদেশ ব্যাংকের হিসাবে, ২০২৫-২৬ অর্থবছরে এ মাধ্যমে দেশে এসেছে ২০৯ কোটি ৩ লাখ ডলার, যা আগের অর্থবছরের তুলনায় ৬০.৮ শতাংশ বেশি। বাংলাদেশ ব্যাংকের প্রতিবেদনের এসব তথ্য তুলে ধরা হয়েছে।
প্রতিবেদন অনুযায়ী, ২০১৯-২০ অর্থবছরে এমএফএসের মাধ্যমে প্রবাসী আয় এসেছিল ৭ কোটি ৯৭ লাখ ডলার। পরের অর্থবছরে তা বেড়ে ২২ কোটি ৯১ লাখ ডলারে দাঁড়ায়। ২০২১-২২ অর্থবছরে আসে ৩৫ কোটি ৬৩ লাখ ডলার। এরপর ২০২২-২৩ অর্থবছরে ৫১ কোটি ৪৮ লাখ, ২০২৩-২৪ অর্থবছরে ৬৯ কোটি ৪৩ লাখ এবং ২০২৪-২৫ অর্থবছরে ১৩০ কোটি ডলারে উন্নীত হয়। সর্বশেষ অর্থবছরে এ আয় বেড়ে ২০৯ কোটি ডলার ছাড়িয়েছে। মোট প্রবাসী আয়ে এমএফএসের অংশও ধারাবাহিকভাবে বাড়ছে। ২০১৯-২০ অর্থবছরে মোট রেমিট্যান্সের মাত্র ০.৪৪ শতাংশ এসেছিল এ মাধ্যমে। ২০২৩-২৪ অর্থবছরে তা বেড়ে ২.৯০ শতাংশ, ২০২৪-২৫ অর্থবছরে ৪.২৯ শতাংশ এবং সর্বশেষ অর্থবছরে ৫.৮৮ শতাংশে পৌঁছেছে।
লেনদেনের সংখ্যাতেও বড় পরিবর্তন এসেছে। ২০১৯-২০ অর্থবছরে এমএফএসের মাধ্যমে প্রবাসী আয়সংক্রান্ত লেনদেন হয়েছিল ৮ লাখ। ২০২৪-২৫ অর্থবছরে তা বেড়ে ১ কোটি ৭৪ লাখ এবং ২০২৫-২৬ অর্থবছরে ২ কোটি ৭৯ লাখে দাঁড়ায়। অর্থাৎ এক বছরের ব্যবধানে লেনদেন বেড়েছে ৬০ শতাংশের বেশি। তবে লেনদেনের সংখ্যা বাড়লেও গড় পরিমাণে তেমন পরিবর্তন হয়নি। সর্বশেষ অর্থবছরে প্রতিটি লেনদেনে গড়ে ৯ হাজার ১৮০ টাকা এসেছে, আগের অর্থবছরে যা ছিল ৯ হাজার ৬২ টাকা। এতে বোঝা যায়, বড় অঙ্কের বিনিয়োগ বা সঞ্চয়ের পরিবর্তে পরিবারের নিয়মিত খরচ মেটাতেই এ মাধ্যমে অর্থ পাঠানো হচ্ছে বেশি। প্রতিবেদনে বলা হয়েছে, এসব অর্থের বড় অংশ ব্যয় হয় নিত্যপ্রয়োজনীয় পণ্য কেনা, সন্তানের শিক্ষার খরচ ও চিকিৎসায়। জমি কেনা, বাড়ি নির্মাণ কিংবা বড় অঙ্কের সঞ্চয়ের অর্থ এখনো মূলত ব্যাংকিং চ্যানেলে আসছে। এমএফএসের মাধ্যমে প্রবাসী আয় বিতরণের সুযোগ চালু হয় ২০১৮ সালে। পরে ২০২২ সালে আন্তর্জাতিক মানি ট্রান্সফার অর্গানাইজেশন (এমটিও) ও ডিজিটাল ওয়ালেটের সঙ্গে সরাসরি সংযোগের সুযোগ সম্প্রসারণ করে বাংলাদেশ ব্যাংক। তাৎক্ষণিকভাবে অর্থ জমা হওয়া, তুলনামূলক সহজে হিসাব খোলা এবং গ্রামীণ ও ব্যাংকিং সেবার বাইরে থাকা মানুষের কাছে পৌঁছানোর সুবিধা এ মাধ্যমের জনপ্রিয়তা বাড়িয়েছে। ওয়ালেটে টাকা পাওয়ার পর গ্রাহক বিল পরিশোধ, পণ্য কেনাকাটা কিংবা অন্য ওয়ালেটে অর্থ পাঠাতেও পারেন।
তবে এ সেবায় কিছু সীমাবদ্ধতা রয়েছে। বাংলাদেশ ব্যাংকের নিবন্ধ অনুযায়ী, এমএফএসে দৈনিক সর্বোচ্চ ৩০ হাজার এবং মাসে ২ লাখ টাকা ক্যাশ-আউট করা যায়। এ ছাড়া ক্যাশ-আউট চার্জ ১.২৫ থেকে ১.৮৫ শতাংশ। ফলে বড় অঙ্কের অর্থ উত্তোলনে খরচ বেশি হওয়ায় উচ্চমূল্যের রেমিট্যান্স এখনো ব্যাংকিং চ্যানেলেই বেশি আসছে।
বাংলাদেশ ব্যাংকের তথ্য মতে, এমএফএসে অর্থ জমা হওয়ার পর অধিকাংশ গ্রাহক এজেন্ট পয়েন্ট থেকে নগদ টাকা তুলে নেন। গ্রামীণ এলাকায় ডিজিটাল পেমেন্টের সুযোগ সীমিত থাকায় অর্থ ডিজিটাল ব্যবস্থায় ধরে রাখা যাচ্ছে না। এ পরিস্থিতি বদলাতে স্কুল, ক্লিনিক ও মুদি দোকানসহ গ্রামীণ ব্যবসাপ্রতিষ্ঠানগুলোকে আন্তঃসংযুক্ত কিউআর পেমেন্ট নেটওয়ার্কে যুক্ত করার পরামর্শ দিয়েছেন তাঁরা। পাশাপাশি কিউআর পেমেন্টে ভর্তুকি বা ক্যাশব্যাক দেওয়া যেতে পারে।
বাংলাদেশ ব্যাংকের প্রতিবেদনে বলা হয়েছে, ২০১৯-২০ থেকে ২০২৫-২৬ অর্থবছর পর্যন্ত ডলারের হিসাবে এমএফএসের মাধ্যমে প্রবাসী আয় আসার বার্ষিক চক্রবৃদ্ধি প্রবৃদ্ধি প্রায় ৭২ শতাংশ। এই প্রবৃদ্ধি আর্থিক অন্তর্ভুক্তির নতুন সুযোগ তৈরি করলেও এর পূর্ণ সুফল পেতে ডিজিটাল ওয়ালেটের অর্থ গ্রামীণ পণ্য ও সেবার লেনদেনে ব্যবহারের সুযোগ বাড়ানো জরুরি।