আর্থিক অন্তর্ভুক্তিতে পরিবর্তন আনবে ডিজিটাল ঋণ
নিজস্ব প্রতিবেদক
কম খরচে দ্রুত ঋণ পাওয়ার সুযোগ তৈরি করে দেশের আর্থিক অন্তর্ভুক্তিতে বড় পরিবর্তন আনতে পারে ডিজিটাল ঋণ। প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে থাকা ক্ষুদ্র উদ্যোক্তা, কৃষক, নারী ও নিম্নআয়ের মানুষের কাছে সহজে ঋণ পৌঁছে দেওয়ার পাশাপাশি ঋণ বিতরণের সময় ও পরিচালন ব্যয় কমাতে পারে প্রযুক্তিনির্ভর এই অর্থায়ন ব্যবস্থা। তবে দ্রুত সম্প্রসারণের সঙ্গে ঋণঝুঁকি, অতিরিক্ত ঋণগ্রহণ, তথ্যের অপব্যবহার ও গ্রাহক সুরক্ষার বিষয়েও সতর্ক থাকার পরামর্শ দিয়েছেন বিশেষজ্ঞরা।
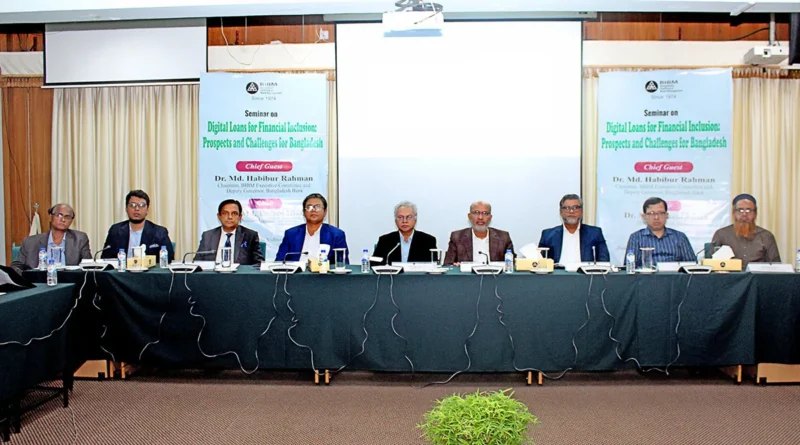
বুধবার রাজধানীর মিরপুরে বিআইবিএম অডিটোরিয়ামে আয়োজিত ‘ডিজিটাল লোনস ফর ফাইন্যান্সিয়াল ইনক্লুশন : প্রসপেক্টস অ্যান্ড চ্যালেঞ্জেস ফর বাংলাদেশ’ শীর্ষক সেমিনারে বক্তারা এসব কথা বলেন।
বিআইবিএম আয়োজিত সেমিনারে উপস্থাপিত গবেষণায় বলা হয়, ডিজিটাল প্ল্যাটফর্ম ও বিকল্প তথ্য ব্যবহার করে প্রচলিত ব্যাংকিংয়ের বাইরে থাকা গ্রাহকদের ঋণ দেওয়ার সক্ষমতা যাচাই করা সম্ভব। এতে ক্ষুদ্র অঙ্কের ঋণও বাণিজ্যিকভাবে কার্যকর হয়ে উঠতে পারে। আন্তর্জাতিক অভিজ্ঞতার পাশাপাশি বিভিন্ন ব্যাংকের ওপর পরিচালিত প্রশ্নমালা ও আর্থিক খাতের সংশ্লিষ্ট ব্যক্তিদের সাক্ষাৎকারের ভিত্তিতে গবেষণাটি করা হয়েছে।
গবেষণার অন্যতম গুরুত্বপূর্ণ তথ্য হলো-প্রচলিত ঋণের তুলনায় ডিজিটাল ঋণের পরিচালন ব্যয় ১ থেকে ২ শতাংশেরও কম হতে পারে। ফলে প্রযুক্তির ব্যবহার বাড়লে ব্যাংক ও আর্থিক প্রতিষ্ঠানের ঋণ বিতরণের খরচ উল্লেখযোগ্যভাবে কমানোর সুযোগ রয়েছে। একই সঙ্গে ঋণ অনুমোদন ও বিতরণে সময়ও কমিয়ে আনা সম্ভব।
বাংলাদেশে এরই মধ্যে ডিজিটাল অর্থায়নের ভিত্তি তৈরি হয়েছে। মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস), এজেন্ট ব্যাংকিং, ই-কেওয়াইসি ও ডিজিটাল পেমেন্ট ব্যবস্থার বিস্তারের ফলে গ্রাহকদের বড় একটি অংশ আনুষ্ঠানিক আর্থিক ব্যবস্থার সঙ্গে যুক্ত হয়েছে। তবে ডিজিটাল ঋণের বাজার এখনো মূলত ন্যানো ঋণ এবং ব্যাংক অথবা ব্যাংক-এমএফএস অংশীদারিত্বভিত্তিক মডেলের মধ্যে সীমিত।
গবেষণায় দেখা গেছে, ডিজিটাল ঋণে শ্রেণিকৃত বা খেলাপি ঋণের হার প্রায় ৩ থেকে ৪ শতাংশ। ডিজিটাল ঋণগ্রহীতাদের মধ্যে গ্রামীণ গ্রাহকের অংশ প্রায় ৩০ থেকে ৪০ শতাংশ। আবার পুনরায় ঋণ নেওয়া গ্রাহকের হার ৪৫ থেকে ৬০ শতাংশ। নারী ঋণগ্রহীতার অংশ প্রতিষ্ঠানভেদে ৩ থেকে ২৫ শতাংশ পর্যন্ত।
বিআইবিএম নির্বাহী কমিটির চেয়ারম্যান ও বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান বলেন, প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে থাকা জনগোষ্ঠীর কাছে আনুষ্ঠানিক আর্থিক সেবা পৌঁছে দিতে ডিজিটাল ঋণ গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। ক্ষুদ্র ঋণগ্রহীতা এবং ব্যাংকঋণ পেতে বিভিন্ন বাধার মুখে থাকা জনগোষ্ঠীর জন্য এটি ঋণপ্রাপ্তি সহজ করবে। তবে ডিজিটাল ঋণের সম্প্রসারণ দায়িত্বশীল ও টেকসই হতে হবে বলে সতর্ক করেন তিনি। তার মতে, আর্থিক সেবার আওতা বাড়ানোর পাশাপাশি ঋণগ্রহীতা ও আর্থিক প্রতিষ্ঠান-উভয়ের জন্য নতুন ঝুঁকি তৈরি হচ্ছে কি না, সেটিও নিশ্চিত করতে হবে।
বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম বলেন, প্রযুক্তির মাধ্যমে ঋণ দেওয়ার ব্যয় কমানো, অনুমোদন ও বিতরণের সময় কমিয়ে আনা এবং ব্যাংকিংয়ের বাইরে থাকা জনগোষ্ঠীর কাছে আনুষ্ঠানিক ঋণ পৌঁছে দেওয়া সম্ভব। তবে পর্যাপ্ত সুরক্ষা না থাকলে একই সঙ্গে অতিরিক্ত ঋণগ্রহণ, তথ্যের অপব্যবহার, জালিয়াতি ও গ্রাহক ক্ষতির ঝুঁকিও বাড়তে পারে। তিনি বলেন, ‘উদ্ভাবন ও নিয়ন্ত্রণের মধ্যে যেকোনো একটিকে বেছে নেওয়া নয়; বরং দুটিকে পরস্পরের পরিপূরক হিসেবে গড়ে তোলাই এগিয়ে যাওয়ার পথ।’